
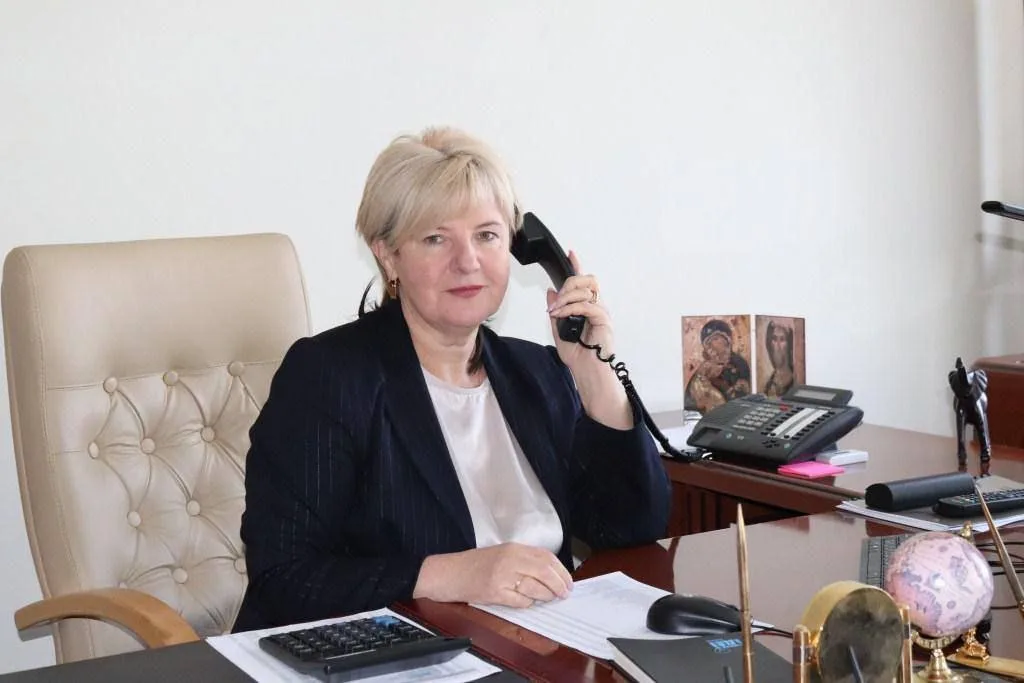
НАБУ і САП викрили у тернопільській податковій схему систематичного отримання грошей від місцевого бізнесу. У центрі розслідування опинилися заступниця начальника обласного управління та керівник одного з територіальних підрозділів.
Невдовзі Мельник залишила посаду. tr.tax.gov.ua
75 тисяч євро за результати податкових перевірок
За даними НАБУ, схема працювала через результати перевірок підприємств.
Посадовці знаходили нібито багатомільйонні порушення, після чого бізнесу пропонували істотно зменшити суми штрафних санкцій в офіційних документах.
Протягом весни та літа 2026 року від представника двох підприємств учасники схеми, за версією слідства, отримали:
75 000 євро неправомірної вигоди. НАБУ офіційний вебсайт
Результат податкової перевірки фактично перетворювався на предмет торгу.
Спочатку бізнес отримував загрозу багатомільйонних санкцій.
Потім цифри можна було суттєво зменшити.
За гроші.
11,5% за відшкодування ПДВ
Ще один епізод стосується бюджетного відшкодування ПДВ.
У червні податківці зажадали від компанії:
11,5% від суми відшкодування
за його безперешкодне отримання.
Саме відшкодування перевищувало:
14,6 млн грн.
Відповідно, розмір вимоги міг становити близько:
1,68 млн грн.
НАБУ повідомило, що схему викрили під час передачі грошей через посередника. НАБУ офіційний вебсайт
Затримання і підозра
Заступницю начальника обласної податкової та її підлеглого затримали.
Їм повідомили про підозру за:
ч. 4 ст. 368 КК України.
Йдеться про одержання неправомірної вигоди службовою особою, яка займає відповідальне становище.
НАБУ також перевіряє можливу причетність інших посадовців ГУ ДПС у Тернопільській області. НАБУ офіційний вебсайт
Тобто історія може бути значно ширшою за дії двох конкретних людей.
Майже 3 млн грн застави внесли одразу
Вищий антикорупційний суд визначив для Марії Мельник тримання під вартою з альтернативою застави:
2 995 200 грн.
Заставу внесли того ж дня.
Після цього Мельник вийшла із СІЗО та продовжила перебувати під встановленими судом процесуальними обов'язками.
Майже три мільйони гривень для звільнення з-під варти знайшлися практично одразу.
Після справи НАБУ посаду вона втратила
Марія Мельник більше не обіймає посаду заступниці начальника ГУ ДПС у Тернопільській області.
Ще у березні 2026 року офіційні документи податкової фіксували її саме на цій посаді. tr.tax.gov.ua
А 7 вересня Мельник публічно представляла керівництво відомства на зустрічі з підприємцями.
Тоді вона говорила:
податкова відкрита до комунікації, готова чути платника і допомагати бізнесу. tr.tax.gov.ua
За версією НАБУ, інший формат «комунікації» виглядав набагато прозаїчніше:
75 тис. євро за зменшення штрафів
та:
11,5% за бюджетне відшкодування ПДВ.
Такі збіги людство чомусь продовжує називати іронією.
Мільйонні активи родини
Після звільнення Мельник подала декларацію перед припиненням виконання функцій держави.
У майнових даних родини фігурують численні об'єкти нерухомості, грошові активи та дорогий автомобіль.
На чоловіка Мельник оформлено:
Mercedes-Benz GLE 450D 2024 року
вартістю при придбанні близько:
5,145 млн грн.
Частину вартості автомобіля фінансували кредитними коштами.
На тлі справи НАБУ майновий стан родини неминуче опиняється під додатковою увагою.
Одна Мельник чи ціла система
Найважливіше у цій справі те, що НАБУ описує не випадковий хабар.
Йдеться про системний механізм роботи з бізнесом.
Податкові перевірки могли використовуватися як інструмент для створення багатомільйонних претензій.
Після цього розмір санкцій ставав предметом торгу.
Навіть бюджетне відшкодування ПДВ, яке має працювати за законом, перетворювалося на послугу з власним відсотком.
Тому питання вже давно не лише у Марії Мельник.
Скільки підприємств пройшло через цей механізм?
Хто ще з посадовців був залучений?
Скільки грошей реально отримала система?
І:
на якому рівні в податковій Тернопільщини знали про те, як формувалися та зменшувалися результати перевірок?
НАБУ вже прямо заявило, що перевіряє причетність інших службових осіб. НАБУ офіційний вебсайт
Тому звільнення однієї заступниці начальника може виявитися лише початком значно більшого розслідування.
Коментарі
Коментарів поки немає.